El turismo mueve mucho más que visitantes: Maldonado lidera el empleo y las segundas residencias generan más de US$ 1.000 millones al año en construcción
Punta News accedió al informe completo del Observatorio Económico y Turístico de Maldonado y analizó sus indicadores, gráficos y anexos para explicar cómo funciona una economía que concentra más de la mitad del gasto turístico del país, lidera el empleo y la densidad empresarial, y mantiene una fuerte capacidad para atraer inversiones y población. El relevamiento también permite comprender su dependencia de Argentina y Brasil, los cambios en el consumo turístico, la distribución de los puestos de trabajo y los desafíos que enfrenta el departamento para sostener su crecimiento.
Maldonado representa aproximadamente el 6% de la población uruguaya, pero concentra más de la mitad del gasto turístico receptivo del país. Tiene la mayor tasa de empleo entre los 19 departamentos, la densidad empresarial más elevada y continúa atrayendo nuevos residentes, mientras que buena parte de Uruguay registra un crecimiento demográfico reducido. Detrás de esos indicadores existe una estructura económica en la que el turismo se relaciona estrechamente con la construcción, la inversión inmobiliaria, el comercio y los servicios.
Esa combinación constituye una de las principales características que permite identificar el primer informe del Observatorio Económico y Turístico de Maldonado. El documento reúne datos de diferentes períodos y fuentes oficiales que, analizados conjuntamente, ofrecen una perspectiva sobre el funcionamiento de la economía departamental, sus fortalezas y los factores que condicionan su evolución.
El peso económico de Maldonado no se explica únicamente por sus posiciones destacadas en las estadísticas nacionales. El relevamiento muestra cómo la actividad turística se extiende a otros sectores, cómo se distribuye la generación de empleo entre las empresas y por qué las condiciones económicas de Argentina, Brasil y Uruguay tienen consecuencias directas para el departamento.
También permite observar una realidad menos visible detrás de los grandes indicadores: la coexistencia de miles de pequeños emprendimientos con empresas que concentran buena parte de los puestos de trabajo, un mercado laboral dinámico con niveles elevados de informalidad y un crecimiento poblacional que no se distribuye de manera uniforme entre las distintas localidades.
El turismo también mueve construcción, inversión inmobiliaria y servicios
Durante 2025, Maldonado recibió 877.179 visitantes que generaron un gasto de US$ 1.062 millones, equivalente al 52% del total nacional registrado en las estadísticas de turismo receptivo.
El gasto promedio por visitante alcanzó los US$ 1.210, frente a US$ 566 en el conjunto de Uruguay. La diferencia permite apreciar la capacidad del departamento para captar una proporción del consumo turístico considerablemente superior a su participación en el número de visitantes del país.
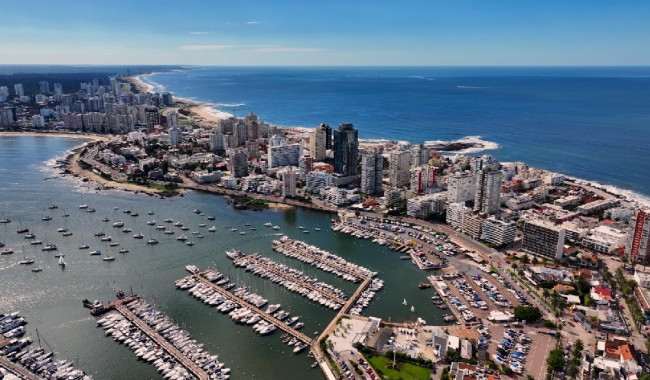
Esa actividad presenta una marcada concentración territorial. Punta del Este recibió aproximadamente 748.500 turistas, que generaron US$ 919 millones, mientras que Piriápolis superó los 128.000 visitantes y registró un gasto cercano a US$ 143 millones.
De esta manera, Punta del Este concentra alrededor del 85% de los visitantes y el 87% del gasto turístico departamental.
Sin embargo, uno de los aspectos más relevantes del informe se observa al examinar las actividades económicas vinculadas al turismo que se desarrollan más allá de la estadía de los visitantes.
En los últimos veinte años se construyeron aproximadamente 12 millones de metros cuadrados destinados a segundas residencias en Maldonado. El Observatorio estima que este segmento genera una actividad superior a US$ 1.000 millones anuales en construcción.
La magnitud de esa cifra permite dimensionar otra faceta del turismo: la demanda de inmuebles para uso estacional y residencial, que impulsa inversiones privadas y genera actividad en distintos sectores de la economía.
La construcción de segundas residencias tiene efectos sobre el empleo, los servicios profesionales, el mantenimiento de los inmuebles, el valor del suelo urbano y la recaudación departamental. También amplía la oferta de viviendas disponibles para visitantes y residentes temporales.
Los US$ 1.000 millones estimados para esa actividad no deben sumarse mecánicamente al gasto turístico para obtener una cifra global, ya que corresponden a magnitudes económicas distintas. Su importancia radica en mostrar que el turismo tiene una dimensión mucho más amplia que el mero consumo de alojamiento, gastronomía y entretenimiento.
El informe estima, además, que más de 12.000 empleos en Maldonado están vinculados, directa o indirectamente, al turismo. Entre las actividades asociadas figuran alojamiento, gastronomía, transporte de pasajeros, agencias de viajes, servicios recreativos y culturales, y operaciones inmobiliarias relacionadas con el sector.
Esta conexión entre visitantes, consumo, inversión y servicios ayuda a comprender por qué el turismo constituye uno de los pilares estructurales de la economía departamental, incluso cuando buena parte de su movimiento se concentra en determinados meses del año.
También explica por qué las condiciones de competitividad turística pueden repercutir en actividades que, a primera vista, no forman parte directamente del sector.
Más movimiento hacia el este, pero no necesariamente mayor rentabilidad
La evolución de la última temporada constituye una de las señales más interesantes del relevamiento.
El verano 2025-2026 presentó resultados diferentes según el indicador observado. Mientras el ingreso de turistas extranjeros disminuyó aproximadamente un 8% respecto de la temporada anterior, el turismo interno alcanzó niveles récord y contribuyó a sostener la actividad en los principales destinos de la costa.
Los registros del peaje de Solís permiten apreciar la magnitud de ese movimiento.
Entre diciembre de 2025 y febrero de 2026 se contabilizaron 2.127.583 tránsitos, un incremento del 5,5% frente al período comparable anterior y el registro más alto de la serie que analiza el Observatorio, iniciada en la temporada 2016-2017.
El comportamiento de diciembre resulta especialmente significativo. Ese mes pasó de 603.188 tránsitos en la temporada 2024-2025 a 660.920 en la siguiente, un crecimiento cercano al 9,6%.
La tendencia se observa también en una perspectiva más amplia: desde el verano de 2021-2022, cuando se contabilizaron 542.105 tránsitos en diciembre, los registros de ese mes aumentaron de manera sostenida. El Observatorio interpreta esa evolución como una señal de un adelanto progresivo del inicio de la temporada alta.
En enero de 2026 se registraron 812.112 tránsitos y en febrero otros 654.551. La serie confirma que enero sigue siendo el mes de mayor movimiento, aunque diciembre ha ganado participación en los últimos años.
Los pasajes registrados en el peaje no equivalen a un número de turistas, pero constituyen un indicador relevante de la circulación hacia el este del país y permiten observar cambios en el comportamiento estacional.
El contraste se hace evidente al considerar la evolución del gasto.
El Observatorio advierte sobre una disminución del gasto real por visitante y sus consecuencias para la rentabilidad de las empresas turísticas. Por lo tanto, una temporada con más desplazamientos y mayor presencia de turistas nacionales no necesariamente se traduce en un incremento equivalente de los ingresos reales del sector.
Esa diferencia adquiere especial importancia en una economía en la que el turismo incide en numerosas actividades.
La cantidad de visitantes permite medir una parte del movimiento turístico, pero no basta para evaluar su impacto económico. También importan cuánto gastan, cómo evolucionan los precios y los costos de funcionamiento de las empresas, y qué capacidad conserva el destino para competir con otras alternativas.
El informe identifica la rentabilidad como uno de los principales desafíos para los próximos períodos, junto con la promoción internacional y la formación de recursos humanos.
Se trata de un aspecto central para interpretar las temporadas: el volumen de visitantes puede mantenerse elevado mientras cambian la composición del turismo, las pautas de consumo y los márgenes económicos de las empresas.
Argentina sigue siendo decisiva, pero el mercado turístico está cambiando
La dependencia del mercado argentino ocupa un lugar central en el análisis de la competitividad.
Durante 2025 llegaron a Uruguay aproximadamente 2,17 millones de turistas argentinos, equivalentes al 60,4% de los visitantes internacionales registrados en el país.
La cantidad aumentó un 27,6% respecto de 2024, lo que acompañó una mejora del tipo de cambio real bilateral que había alcanzado el 32,7% en 2024 y otro 14,5% en 2025.
El tipo de cambio real permite comparar la evolución relativa de los precios entre países. Para el turismo, constituye una variable importante porque influye en el costo de viajar y consumir en Uruguay para los residentes de los principales mercados emisores.
La relación con Argentina presenta, sin embargo, características particulares.
El informe distingue entre visitantes propietarios de inmuebles o con ingresos y patrimonios elevados, cuya demanda suele ser menos sensible a las variaciones de precios, y otro segmento que ajusta con mayor facilidad sus decisiones de viaje en función del tipo de cambio y de la situación económica argentina.
La existencia de ambos perfiles resulta especialmente relevante para Maldonado, donde el turismo residencial y los visitantes de alto poder adquisitivo conviven con una demanda más sensible a los costos del alojamiento, la gastronomía y otros servicios.
Esta diferenciación también ayuda a comprender por qué las variaciones en la competitividad pueden tener consecuencias distintas para los sectores que participan en la actividad turística. No todos los visitantes responden de la misma manera a los cambios de precio ni consumen características similares.
La recuperación de los turistas argentinos tampoco implica que se hayan alcanzado los máximos históricos.
Aunque las llegadas aumentaron en 2025, aún estaban un 18,1% por debajo del récord de 2017, cuando Uruguay recibió aproximadamente 2,66 millones de visitantes de ese origen.
La serie nacional muestra, además, que Uruguay recibió 3,60 millones de turistas en 2025, un 11,9% más que en 2019, pero un 8,5% menos que en 2017, año de mayor actividad del período analizado.
Es decir, la recuperación del turismo respecto de 2019 no implica que todos los mercados hayan recuperado sus máximos ni que su participación en el total se mantenga estable.
Brasil presenta una evolución diferente.
En 2025 llegaron a Uruguay alrededor de 434.000 turistas brasileños, un 7,2% menos que el año anterior y un 11,3% menos que en 2019.
Al mismo tiempo, el tipo de cambio real bilateral con Brasil descendió hasta alcanzar el nivel más bajo de la serie del Observatorio, lo que refleja condiciones menos favorables para la competitividad de Uruguay como destino.
Esta evolución importa particularmente para Maldonado debido a la participación del mercado brasileño en segmentos de turismo de alto gasto, en inversiones inmobiliarias y en visitantes, lo que contribuye a reducir la concentración estacional.
La información nacional también muestra cambios en otros mercados emisores.
Entre 2019 y 2025, la llegada de turistas paraguayos a Uruguay aumentó aproximadamente un 61%, la de visitantes chilenos, un 31%, y la de turistas procedentes del resto del mundo, un 43%. En contraste, los uruguayos no residentes registraron una disminución de casi el 38%.
Estos indicadores corresponden al conjunto de Uruguay y no representan una medición específica de Maldonado. Sin embargo, ofrecen referencias para analizar la evolución de la demanda internacional y las oportunidades de diversificación.
El comportamiento de los mercados argentino y brasileño muestra que la competitividad no evoluciona de manera uniforme. Las condiciones cambiarias pueden favorecer la llegada de visitantes desde un país mientras afectan negativamente la demanda procedente de otro.
Para Maldonado, cuya economía mantiene una relación tan estrecha con el turismo internacional, ampliar los mercados emisores constituye una oportunidad para reducir la dependencia de determinados orígenes y fortalecer la actividad en diferentes momentos del año.
Maldonado lidera el empleo, pero casi tres de cada diez ocupados privados son informales
El dinamismo departamental también se refleja en los indicadores laborales.
En junio de 2026, Maldonado registró una tasa de empleo del 65,8%, la más alta entre los 19 departamentos y superior en 6,2 puntos porcentuales al promedio nacional, situado en 59,6%.
La tasa de actividad alcanzó el 68,8%, la segunda mayor del país, mientras que el desempleo se ubicó en 4,3%, el tercer registro más bajo, frente al 7% nacional.
Estas cifras adquieren mayor relevancia al observar la evolución del número de personas ocupadas.
En 2019 Maldonado tenía aproximadamente 93.100 trabajadores ocupados. Para 2025, esa cifra había aumentado a 109.800, lo que representa un crecimiento cercano al 18% y la incorporación de unos 16.700 ocupados.
El informe destaca especialmente el aumento de la ocupación entre las personas de 25 a 39 años, un segmento que también resulta relevante en el contexto de la llegada de nuevos residentes al departamento.
La expansión del empleo y el crecimiento poblacional se desarrollaron simultáneamente en los últimos años, una característica que distingue a Maldonado en el escenario nacional.
La evolución resulta particularmente significativa porque el mercado laboral departamental ha incorporado nuevos trabajadores mientras la población residente aumentaba. Esa combinación muestra un proceso de ampliación de la actividad laboral que acompaña la transformación demográfica del departamento.
Pero los buenos indicadores de ocupación coexisten con diferencias en las condiciones de inserción laboral.
Según el relevamiento, en 2025 el 29% de los ocupados privados de Maldonado trabajaba en condiciones de informalidad. El porcentaje supera al promedio nacional, situado en 26%, aunque resulta inferior al registrado para el conjunto del interior, de 31%.
Por lo tanto, la formalidad alcanza el 71% entre los ocupados privados del departamento, frente al 74% a nivel nacional y al 69% en el interior.
Esto significa que Maldonado combina una elevada capacidad para generar puestos de trabajo con la necesidad de seguir mejorando sus niveles de formalización.
La distinción es relevante porque una tasa de empleo alta mide la proporción de personas ocupadas, pero no describe por sí sola las características de esos puestos, sus condiciones laborales ni su estabilidad.
En una economía fuertemente vinculada a los servicios, el comercio y el turismo, la evolución del empleo formal constituye una dimensión fundamental para evaluar la sostenibilidad del crecimiento.
La mayor densidad empresarial de Uruguay y una estructura dominada por los servicios
La actividad empresarial constituye otro de los componentes destacados del modelo económico departamental.
En el primer trimestre de 2026, Maldonado registró 78,15 empresas activas por cada mil habitantes, la mayor densidad del país. Montevideo alcanzó 74,78 y Canelones 45,75.
A partir de esa relación y de las proyecciones demográficas del Instituto Nacional de Estadística (INE), el Observatorio estima que Maldonado cuenta con aproximadamente 17.071 empresas activas.
El volumen equivale a alrededor del 8,2% del total de empresas registradas en Uruguay, una participación superior al peso del departamento en la población nacional.
La estructura empresarial presenta dos características sobresalientes: el predominio de los servicios y el comercio, y la gran cantidad de empresas de pequeño tamaño.
Los servicios representan prácticamente el 60% de las empresas y concentran el 65% del empleo empresarial. El comercio reúne otro 25% de las firmas y una proporción similar de los puestos de trabajo.
Entre ambas actividades, se concentra más del 85% de las empresas y el 90% del empleo empresarial, lo que confirma la importancia de los sectores terciarios en la economía de Maldonado.
La industria representa el 7,91% de las empresas y el 5,78% del empleo empresarial, mientras que la construcción concentra el 7% de las firmas y el 3,78% del personal ocupado registrado en esta clasificación.
Esta composición permite distinguir el peso del turismo y de las actividades de servicios dentro del tejido empresarial, sin perder de vista que la construcción y las inversiones inmobiliarias también tienen una relevancia económica que trasciende su participación en el número de empresas.
La distribución por tamaño introduce otra dimensión. Las microempresas representan el 85,2% del total y las pequeñas otro 11,36%. En conjunto, suman el 96,56% de las firmas activas del departamento.
Sin embargo, su participación en el empleo es considerablemente menor. Las microempresas concentran el 27,16% del personal ocupado en las empresas y las pequeñas, el 23,81%. Por su parte, las medianas representan solo el 3,12% de las firmas, pero generan el 25,27% del empleo empresarial.
Las grandes empresas representan apenas el 0,32% del total y concentran otro 23,76% de los puestos.
Por lo tanto, las empresas medianas y grandes, pese a representar conjuntamente apenas el 3,44% de las unidades económicas, concentran el 49,03% del personal ocupado en el tejido empresarial.
En términos concretos, Maldonado tiene una economía integrada mayoritariamente por pequeños negocios, pero casi la mitad del empleo empresarial se concentra en una minoría de firmas medianas y grandes.
Esta distribución permite comprender tanto la importancia de los pequeños emprendimientos como el peso de las empresas de mayor tamaño en la generación de puestos de trabajo.
También muestra que una elevada cantidad de empresas no implica necesariamente que los empleos se distribuyan en proporciones similares entre los distintos tamaños empresariales.
El informe examina, además, la evolución de las aperturas y los cierres. Entre el segundo trimestre de 2021 y el primero de 2026, Maldonado registró una creación neta positiva de empresas en 19 de los 20 trimestres analizados.
Durante ese período, la tasa trimestral de nacimientos empresariales promedió 6,22%, frente a una tasa de cierres del 3,97%. El crecimiento neto medio fue del 2,26%.
El primer trimestre de 2026 mantuvo el saldo positivo, con una tasa de nacimientos del 5,54% y una tasa de cierres del 4,14%. Como resultado, el crecimiento neto fue del 1,40%, por debajo del promedio de los cinco años anteriores.
El dato confirma una expansión sostenida de la base empresarial, pero también muestra que el ritmo de crecimiento no ha sido uniforme.
La única tasa neta negativa de la serie se registró en el primer trimestre de 2022, con una caída del 0,90%, mientras que el máximo se alcanzó en el último trimestre de ese mismo año, con un crecimiento del 4,74%.
El documento examina, además, los reinicios de actividad y los inicios de cese de actividad de las empresas. Los primeros registraron una tasa promedio trimestral del 1,33%, mientras que los segundos mostraron una evolución más variable, con tasas que oscilaron entre el 3,88% y el 7,75%.
Estas fluctuaciones podrían estar parcialmente relacionadas con la estacionalidad característica de Maldonado, aunque el informe señala que dicha vinculación requiere un análisis adicional.
En conjunto, la información describe un tejido empresarial dinámico, con una elevada incorporación de nuevas firmas y una rotación de actividades que constituye otra de las características de la economía departamental.
Una economía que atrae habitantes y modifica el peso demográfico del país
El crecimiento del empleo y de la actividad empresarial se desarrolla en paralelo a una transformación demográfica de largo plazo.
Entre 2011 y 2023, la población de Maldonado pasó de aproximadamente 172.000 a 213.000 habitantes. En doce años incorporó unas 41.000 personas, un crecimiento cercano al 24%, mientras Uruguay registraba un aumento poblacional considerablemente menor.
La migración explica la mayor parte de esa expansión.
Aproximadamente 32.000 de los nuevos habitantes corresponden al saldo migratorio positivo, mientras que alrededor de 9.000 se vinculan al crecimiento natural de la población, es decir, a la diferencia entre nacimientos y defunciones. En otras palabras, cerca de tres cuartas partes del crecimiento demográfico de Maldonado se explica por personas que llegaron de otras partes del país o del exterior para establecer su residencia.
La transformación también se aprecia desde una perspectiva histórica.
En 1963, Maldonado representaba aproximadamente el 2% de la población de Uruguay. Para 2023, su participación había alcanzado el 6%. Mientras tanto, Montevideo pasó de concentrar alrededor del 46% de los habitantes del país al 37%.
El informe destaca una particularidad de Maldonado: a diferencia de Canelones y San José, cuyo crecimiento está más vinculado a la expansión metropolitana de Montevideo, el departamento presenta una dinámica propia, asociada al desarrollo del turismo, los servicios, la construcción y la actividad inmobiliaria.
El proceso ha convertido a Maldonado en uno de los principales polos de atracción demográfica del interior del país, en un territorio cuya actividad económica demanda mano de obra y recibe a personas que buscan establecerse de manera permanente.
Sin embargo, la expansión de la población tampoco se distribuye uniformemente.
La zona de Maldonado concentra aproximadamente 105.500 residentes y San Carlos otros 43.800. Entre ambas se concentra alrededor del 70% de la población departamental.
Piriápolis tiene unos 24.600 habitantes y Punta del Este aproximadamente 20.600, mientras que Pan de Azúcar ronda los 9.600, Solís Grande los 4.000, Aiguá los 3.300 y Garzón los 1.500.
La relación entre la población y la actividad económica resulta especialmente ilustrativa en Punta del Este.
Aunque concentra alrededor del 10% de los residentes del departamento, concentra aproximadamente el 85% de los visitantes y el 87% del gasto turístico.
Esto significa que la distribución territorial de la actividad económica es considerablemente diferente de la distribución de la población residente.
La distinción tiene consecuencias para el análisis de la infraestructura y los servicios, porque las demandas vinculadas al turismo, la movilidad y la presencia de residentes temporales no se reflejan únicamente en las cifras censales.
A ello se suma la presión que ejerce el crecimiento permanente de la población sobre la vivienda, el transporte, la educación, la salud y otros servicios.
Según las proyecciones del INE utilizadas por el Observatorio, Maldonado alcanzaría los 218.438 habitantes residentes en 2026.
El desafío territorial consiste, por tanto, en atender simultáneamente a una población permanente en expansión y a una actividad turística que genera fuertes variaciones estacionales en la demanda de servicios e infraestructura.
La educación muestra diferencias mayores dentro de Maldonado que frente al resto del país
El perfil educativo constituye otro aspecto relevante para comprender las características del desarrollo departamental.
Según el Censo 2023, el 16% de los adultos de 25 años o más alcanzó estudios universitarios o de posgrado, el segundo porcentaje más alto del país, detrás de Montevideo, donde alcanza el 26%.
El resultado supera el promedio del interior, situado en el 10%, y ubica a Maldonado entre los departamentos con los mayores niveles educativos fuera de la capital.
También presenta una proporción relativamente baja de adultos cuyo máximo nivel alcanzado es la educación primaria o inferior: el 25%, frente al 34% en el interior y al 29% en el promedio nacional.
Sin embargo, el promedio departamental reúne realidades muy diferentes.
En Punta del Este, el 38% de los adultos alcanzó formación universitaria o de posgrado. En Aiguá, esa proporción desciende al 6%.
La diferencia entre ambos municipios alcanza los 32 puntos porcentuales y supera ampliamente la brecha de 10 puntos que separa a Maldonado del promedio de Montevideo. La comparación también resulta significativa al observar a quienes tienen educación primaria o inferior como máximo nivel alcanzado.
En Punta del Este representan el 13% de la población adulta, mientras que en Aiguá alcanzan el 48%. La brecha es de 35 puntos porcentuales.
Otros municipios presentan perfiles diferentes. Piriápolis registra un 17% de adultos con universidad o posgrado; Maldonado, un 14%; San Carlos y Solís Grande, un 13%; Garzón, un 18%; y Pan de Azúcar, un 6%.
Los indicadores muestran que el desarrollo educativo no es homogéneo en el departamento, lo cual es relevante para la formación de trabajadores y la distribución territorial de oportunidades.
La comparación también aporta una perspectiva sobre la relación entre la actividad económica y la formación de la población. Los resultados educativos más favorables se concentran en algunas zonas, mientras que en otras se observa una proporción considerablemente mayor de adultos con bajos niveles de escolaridad.
El informe distingue, además, entre el máximo nivel educativo alcanzado, registrado por el censo, y los estudios efectivamente completados, medidos por la Encuesta Continua de Hogares.
En esta última fuente, correspondiente a 2025, el 10% de los habitantes de Maldonado completó estudios terciarios o universitarios, frente al 23% en Montevideo y al 12% en el interior.
El documento señala que las diferencias metodológicas entre ambas mediciones deben considerarse al establecer comparaciones, especialmente porque la Encuesta Continua de Hogares es una muestra estadística y presenta márgenes de error mayores a nivel departamental.
La brecha con Montevideo se mantiene en ambas fuentes, mientras que la posición relativa de Maldonado frente al interior varía según se mida el máximo nivel alcanzado o la formación efectivamente completada.
En educación terciaria, Maldonado cuenta con 8.983 estudiantes, la cuarta matrícula más alta del país en términos absolutos.
Aproximadamente, el 57% corresponde a universidades públicas, el 18% a universidades privadas, el 16% a la formación en educación y el 9% a la educación terciaria no universitaria.
El informe destaca que esta posición también está vinculada a la presencia de instituciones en el departamento. Paysandú y Salto, que registran matrículas superiores a las de los departamentos del interior, cuentan con sedes universitarias regionales, mientras que Canelones presenta una matrícula local considerablemente menor pese a tener una población varias veces mayor.
La situación es diferente en primaria y en secundaria. Maldonado figura entre los siete departamentos con menor matrícula por cada mil habitantes en ambos niveles.
En conjunto, los datos reflejan fortalezas en la formación de la población adulta y en la presencia de instituciones terciarias, pero también diferencias internas significativas y aspectos de la educación básica que el Observatorio considera necesario seguir evaluando.
Estas características adquieren relevancia en un departamento que continúa incorporando población y cuya actividad económica depende en buena medida de la disponibilidad y formación de trabajadores para los sectores de servicios, comercio, turismo y construcción.
La economía nacional, el costo del crédito y las decisiones de inversión
El desempeño de Maldonado se desarrolla en un escenario económico nacional de crecimiento limitado y en condiciones regionales e internacionales que inciden en algunas de sus principales actividades.
En el segundo trimestre de 2026, el Producto Interno Bruto uruguayo registró una contracción desestacionalizada del 0,8% respecto del trimestre anterior y una disminución interanual del 0,5%.
Las proyecciones incorporadas al informe sitúan el crecimiento nacional para el conjunto de 2026 entre el 0,8% y el 1%, con una inflación anual cercana al 4,5% según los datos utilizados.
El comportamiento sectorial presenta diferencias relevantes. A nivel nacional, la construcción registró un crecimiento interanual del 4,2%, mientras que el conjunto de comercio, alojamiento y servicios de comidas y bebidas aumentó un 2,8%.
Se trata de indicadores nacionales, pero correspondientes a actividades que tienen un peso especialmente importante en la estructura económica de Maldonado.
El contexto también incorpora variables financieras que inciden en la inversión inmobiliaria.
El informe recoge una tasa de política monetaria uruguaya del 5,75% y un rendimiento de los bonos a diez años en dólares del 5,36%, de acuerdo con los registros considerados para su elaboración.
Las tasas de interés y las condiciones de financiamiento influyen en los costos de inversión y en las decisiones vinculadas a la construcción, un sector de particular relevancia para el departamento.
También resulta importante la evolución del consumo interno uruguayo, del que dependen numerosos establecimientos comerciales y de servicios, especialmente fuera de la temporada turística.
A ello se suman factores externos. La evolución de la economía argentina y del poder adquisitivo de sus habitantes condiciona una parte importante de la demanda turística. Brasil también influye en el mercado de visitantes y en las inversiones vinculadas al turismo residencial.
Por otro lado, las condiciones de los mercados financieros internacionales pueden incidir en las decisiones de inversión y de consumo de los segmentos de mayor patrimonio.
El Observatorio destaca, en particular, el denominado efecto riqueza: los cambios en el valor de los activos financieros pueden influir en la capacidad y la disposición de determinados visitantes e inversores para realizar gastos o adquirir inmuebles.
En ese sentido, la evolución de las tasas de interés en Estados Unidos y las condiciones de los mercados financieros tienen una relevancia indirecta para actividades como la construcción y el turismo residencial.
El documento también contempla la importancia del mercado europeo, caracterizado por visitantes con estancias relativamente prolongadas y altos niveles de gasto, y las consecuencias indirectas de la evolución de China sobre la economía uruguaya, particularmente por su papel como comprador de productos nacionales.
La dimensión internacional del informe permite apreciar que la economía de Maldonado no depende exclusivamente de factores locales. Su relación con el turismo y la inversión inmobiliaria la expone también a cambios de precios, financiamiento y expectativas que se originan fuera del país.
Esta dependencia no constituye una particularidad negativa en sí misma, sino una característica de una estructura económica que ha desarrollado importantes vínculos con mercados externos y cuya evolución está influida por las condiciones de dichos mercados.
El desafío de sostener una economía que ya ocupa un lugar excepcional en Uruguay
La lectura conjunta de los indicadores muestra que Maldonado reúne condiciones económicas poco habituales en el país.
Su participación en el gasto turístico nacional supera ampliamente su peso demográfico. La actividad vinculada a las segundas residencias moviliza inversiones y la construcción durante períodos que trascienden la temporada estival. El mercado laboral registra la mayor tasa de empleo de Uruguay, mientras que la densidad empresarial y la llegada de nuevos residentes reflejan una expansión sostenida de la actividad departamental.
Pero esa misma estructura económica explica gran parte de sus desafíos.
La importancia del turismo internacional vuelve especialmente relevantes la competitividad de precios, la evolución del tipo de cambio y las condiciones económicas de Argentina y Brasil. El crecimiento del turismo interno y los récords de movimiento hacia el este tampoco eliminan la necesidad de observar cuánto gastan los visitantes y qué resultados obtienen las empresas.
La estructura productiva, dominada por los servicios y el comercio, combina miles de pequeños emprendimientos con una concentración considerable de puestos de trabajo en empresas medianas y grandes. Al mismo tiempo, el liderazgo en ocupación convive con niveles de informalidad que evidencian la importancia de seguir avanzando en la calidad del empleo.
El crecimiento demográfico introduce otra dimensión: Maldonado no solo debe responder a las demandas estacionales de los visitantes, sino también a las necesidades permanentes de una población que sigue creciendo con la llegada de nuevos residentes.
Las diferencias educativas entre localidades plantean un desafío territorial, particularmente relevante en un departamento donde la formación de los trabajadores y la disponibilidad de servicios están estrechamente vinculadas a las posibilidades de desarrollo.
El informe plantea como líneas de seguimiento la competitividad turística, la diversificación de mercados, la formalización laboral, las condiciones de financiamiento, las diferencias territoriales y las necesidades de infraestructura. También contempla avanzar hacia la estimación del Producto Interno Bruto departamental y la construcción de un Índice de Calidad de Vida, herramientas destinadas a ampliar la información disponible actualmente.
La principal conclusión económica no está solamente en cuánto turismo recibe Maldonado, cuántas empresas tiene o qué proporción de su población trabaja. Está en la relación entre esos indicadores y en la capacidad del departamento para transformar visitantes y consumo en actividad económica, inversiones, puestos de trabajo y atracción de nuevos habitantes.
Esa capacidad explica gran parte de su peso en Uruguay. También muestra por qué la continuidad de su crecimiento depende de factores que van más allá de una buena temporada turística: la rentabilidad de las actividades, la inversión, la evolución de los mercados externos, la formación de trabajadores y la infraestructura necesaria para acompañar la expansión del departamento.
El primer informe del Observatorio permite observar esas dimensiones en conjunto. Y deja planteada una cuestión decisiva para los próximos años: cómo sostener el dinamismo que convirtió a Maldonado en uno de los principales polos económicos del país y, al mismo tiempo, responder a las necesidades que ese mismo crecimiento genera.
foto: gettyimages.com
Tags


 Compartir
Relacionadas

Nacionales

Popular